Introduzione
Oltre 100mila imprese del commercio sono scomparse tra il 2022 e il 2025, con un ritmo di circa 25mila esercizi l’anno, come emerge dai dati di Movimprese, riportati nella tabella che segue, insieme all’evoluzione del numero di aziende dei servizi (che non comprendono quelle del commercio).
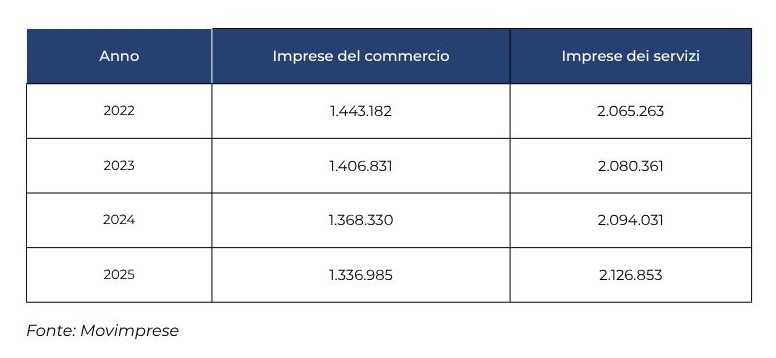
Se si considera che le imprese registrate erano nel 2025 5,8 milioni (ma quelle attive poco più di 5 milioni), e che ogni anno la differenza tra nuove iscrizioni e cessazioni è positiva, e oscilla tra le 40mila e le 50mila unità, il trend del settore del commercio assume connotati ancora più negativi di quello che può sembrare in prima battuta.
In questo contesto, sorprende che siano state pochissime le procedure attivate per la soluzione della crisi di impresa, previste dal Codice della crisi di impresa e dell’insolvenza, ossia appena 13.500 (per tutti i settori produttivi), e stupisce ulteriormente che solo una piccola parte di quelle procedure (3.600) sono quelle finalizzate principalmente alla continuazione dell’attività imprenditoriale (oltre che alla massima soddisfazione dei creditori dell’impresa in crisi), pur ridotta e modificata a seguito delle difficoltà, a differenza della liquidazione giudiziale (utilizzata in quasi 10.000 procedimenti), come segnala un rapporto di marzo 2026 dell’Osservatorio di Unioncamere sulla Crisi d’impresa.
Imprenditori del commercio rassegnati allora?
Certamente l’andamento di un’attività imprenditoriale può presentare in alcuni casi problemi insolubili, e che in quelle circostanze l’operatore economico è assolutamente incolpevole, essendo semplicemente sopraffatto da trend di mercato o evoluzioni legislative indipendenti dalla sua volontà, e superiori alle sue forze. Tuttavia, è altrettanto probabile che alcune chiusure potrebbero essere evitate, sia con un adeguamento della gestione e dell’organizzazione dell’attività, sia, quando il debito inizia ad essere insostenibile, con il ricorso ad una delle tante procedure di soluzione della crisi, molte delle quali possono essere affrontate insieme a professionisti esperti. In alcuni casi anche con il coinvolgimento di Tribunali, che, va sottolineato, stanno lì non per punire lo sfortunato imprenditore (salvo che questo abbia commesso volutamente, o con grave imprudenza, operazioni a danno di terzi), ma per aiutarlo a superare la situazione di difficoltà, quasi sempre con il coinvolgimento dei creditori, con l’obiettivo di limitare i danni al sistema economico, e di consentire ai creditori di recuperare quanto più possibile i loro crediti, anche scommettendo sul rilancio dell’azienda in crisi.
1) La consapevolezza della crisi di impresa
Quando un’impresa si può definire in crisi?
La domanda è cruciale. Come nel caso di una malattia, è difficile guarire se non si prende coscienza di cosa non funziona nel proprio corpo, e quindi se non ci si rivolge poi ai medici per una diagnosi e una cura. Ugualmente, il punto di partenza per gestire una crisi di impresa è la consapevolezza della stessa.
E certo non basta conoscere la definizione legale di impresa in crisi, che è quella contenuta nell’art. 2, comma 1, lett. a), del Decreto Legislativo (D.Lgs.) 14/2019, che contiene il Codice della crisi di impresa e dell’insolvenza.
In ogni caso, questa norma afferma che la crisi è “lo stato del debitore che rende probabile l’insolvenza, e che si manifesta con l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi 12 mesi”.
Per quanto riguarda il concetto di “insolvenza”, bisogna andare a leggere l’art. 2, comma 1, lett. b), del D.Lgs. 14/2019, il quale riporta la seguente definizione: “lo stato del debitore che si manifesta con inadempimenti od altri fatti esteriori, i quali dimostrino che il debitore non è più in grado di soddisfare regolarmente le proprie obbligazioni”.
In altre parole, per la legge, un’attività commerciale (come quelle in altri settori) è in una situazione critica quando i debiti sono molto “alti”, ovvero ad un livello insostenibile, per cui l’imprenditore non li può ripagare tutti, tenuto conto anche delle sue entrate ed uscite.
Ma come si fa a capire se ci si trova in crisi?
Ovviamente, occorre esaminare, da una parte, i dati di bilancio e della contabilità, e dall’altra, i documenti extracontabili, come i contratti, dai quali si possono desumere le entrate (es. contratti di vendita) e le uscite (contratti di acquisto), sia attuali, sia prospettiche, nonché la situazione finanziaria presso gli istituti di credito, dove l’azienda ha un conto bancario, in termini di disponibilità di somme e di prestiti e/o finanziamenti sottoscritti.
Questo esame andrebbe effettuato con l’ausilio del proprio professionista di riferimento (in genere un commercialista, sempre più spesso un professionista dell’associazione, che conosce bene anche i dati del settore in cui l’impresa opera), in quanto non sempre tutti gli operatori economici hanno le competenze necessarie per capire bene i numeri contabili ed extracontabili.
Più in generale, la valutazione di uno stato di crisi di un’attività imprenditoriale dovrebbe essere effettuata sulla base di un percorso che comprende le seguenti tappe:
1) individuare i sintomi della crisi;
2) valutare la gravità della crisi;
3) comprendere le cause della crisi;
4) analizzare le possibili conseguenze della crisi;
5) individuare una soluzione alla crisi, prima di natura manageriale, e poi, in caso di insufficienza dei risultati, una delle procedure previste dalla legge per il superamento della crisi;
6) predisporre un piano per il superamento della crisi;
7) trovare un accordo con i creditori, ed eventuali nuovi finanziatori disponibili a scommettere sul rilancio dell’attività commerciale;
8) avviare la procedura prevista dalla legge per la soluzione della crisi prescelta;
9) attuare il piano di rilancio (o di risanamento).
Inutile negare che la complessità di queste fasi, ed anche l’impegno richiesto per seguire tale percorso, potrebbero indurre molti imprenditori ad alzare bandiera bianca, pur di non percorrere questa sorta di Via Crucis.
Al tempo stesso, però, prima di buttare anni di lavoro, speranze, soddisfazioni, ed anche un know how che ha consentito di assicurare il sostegno proprio e della propria famiglia per tanti anni, bisogna pensarci bene.
In fondo, tutte le tappe sopra richiamate, affrontate con una persona con le giuste competenze, non costituiscono neppure una “mission impossible”.
In questo articolo si affronteranno solo alcuni dei passaggi sopra ricordati, e precisamente i sintomi della crisi (tappa 1), con un accenno sulle modalità di valutazione della sua gravità (tappa 2), ed una breve panoramica delle principali soluzioni alla crisi di impresa regolamentate dalla disciplina sulla crisi di impresa (tappa 5).
2) I sintomi della crisi di impresa da tenere d’occhio
Come nelle malattie, in cui i sintomi (es. la febbre, la tosse, un dolore) fanno supporre l’esistenza di una malattia, anche nella crisi di impresa vi possono essere dei segnali che possono far sospettare che le cose non vadano come dovrebbero.
In altre parole, possono manifestarsi delle circostanze, come quelle elencate nella tabella posta di seguito, che mettono in luce un peggioramento della situazione economica e/o finanziaria dell’impresa, dovuto a specifiche ragioni.
Questi sintomi sono raggruppabili in funzione delle diverse aree di operatività in cui si articola l’organizzazione di una tipica attività imprenditoriale, come emerge dalla seguente tabella.
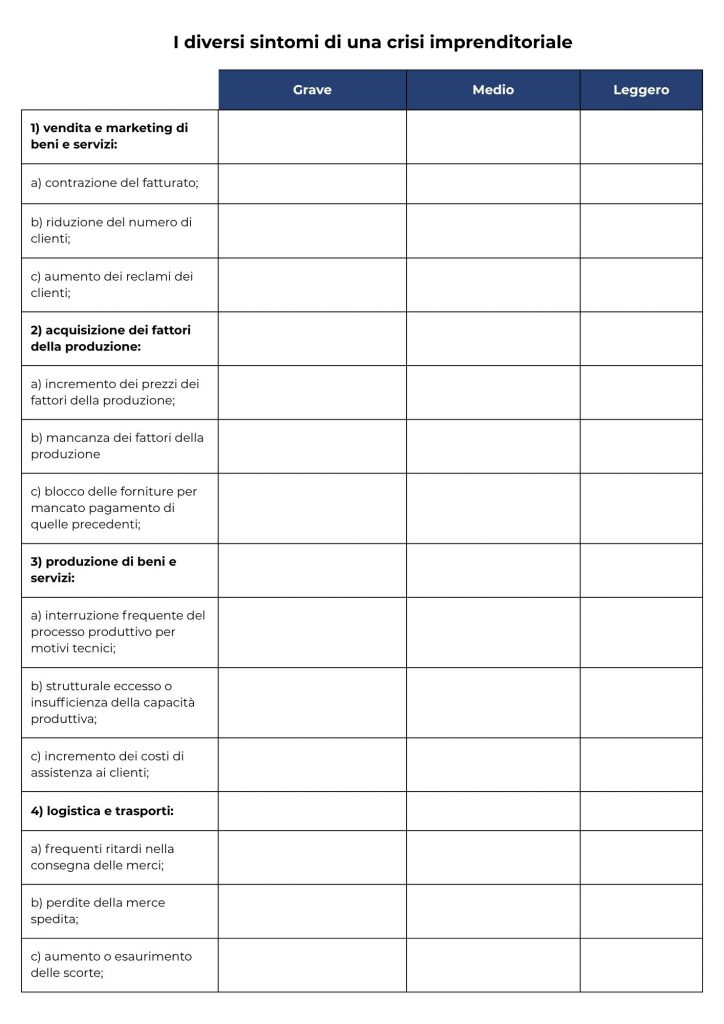
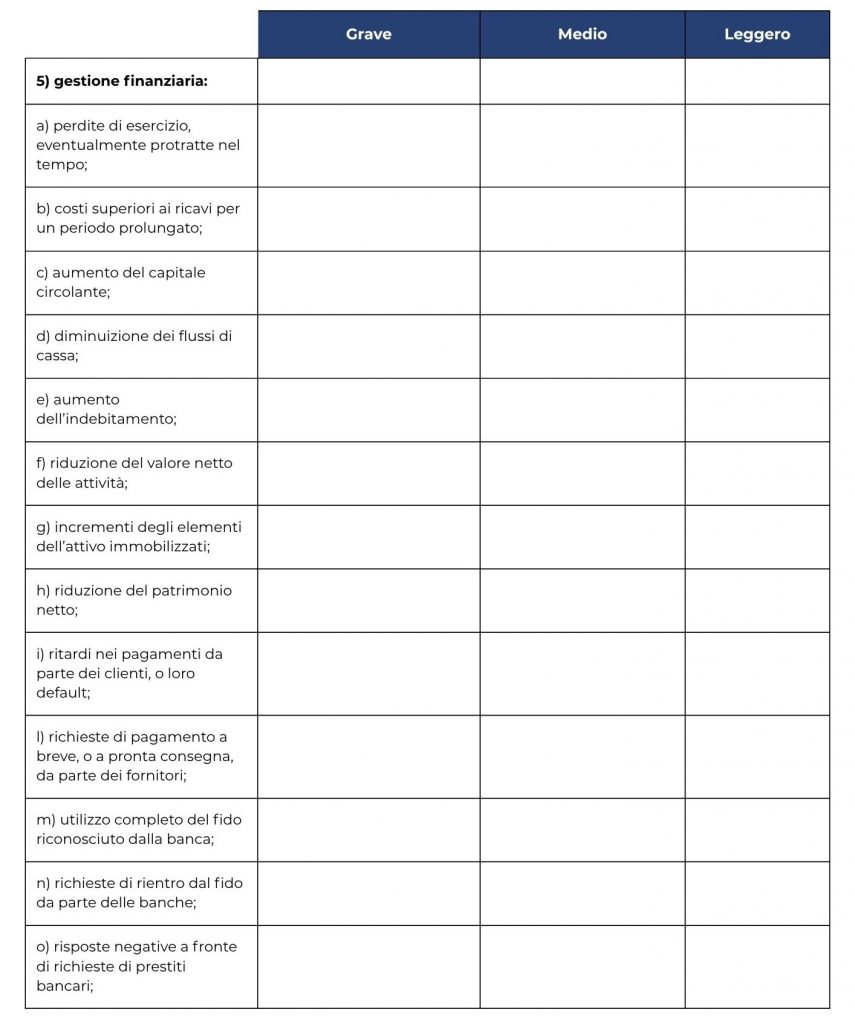
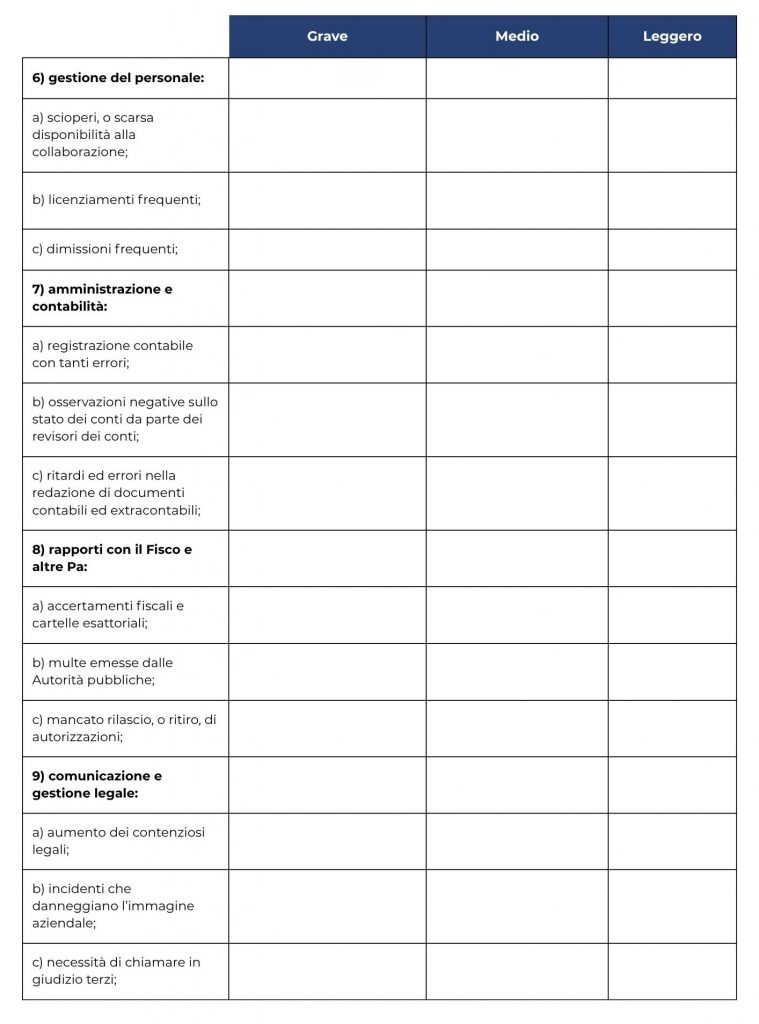
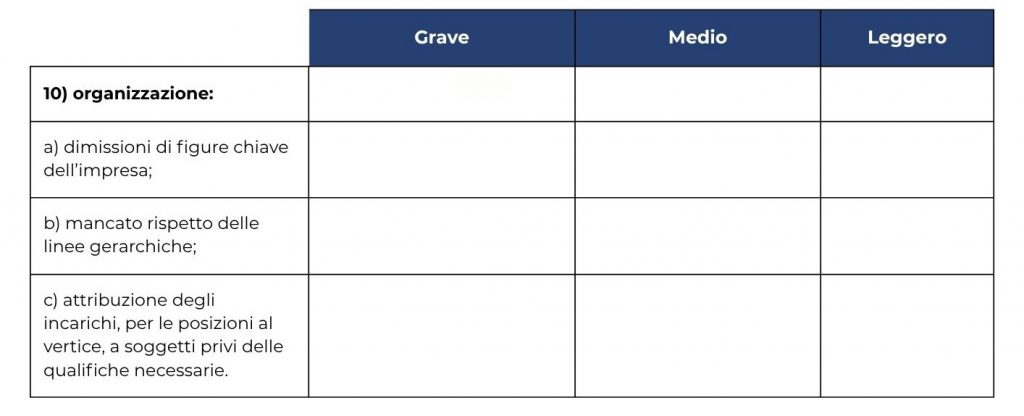
Premesso che l’elenco sopra riportato di 40 sintomi di crisi non è evidentemente esaustivo, occorre però riconoscere che la presenza di alcuni dei fenomeni sopra elencati dovrebbe far ritenere possibile l’esistenza di uno stato di crisi, o almeno di difficoltà, dell’attività imprenditoriale.
Ma come valutare la gravità della crisi?
In una prima valutazione, che è necessariamente sommaria, e quindi propedeutica per un esame più approfondito dell’eventuale stato di crisi dell’impresa, come d’altronde ricordato prima, quando si sono richiamate le tappe che portano ad una comprensione della situazione di difficoltà in cui può versare un’azienda, può essere sufficiente, utilizzando la tabella sopra riportata, indicare con una X, da porre nelle colonne poste accanto all’elenco dei sintomi di crisi, nella colonna collegata al livello di gravità percepito del problema, scegliendo tra 3 opzioni (ovvero tra 3 colonne), ossia problema grave, medio o leggero.
A questo punto, sommando il numero di X nelle 3 colonne, si può avere un’idea quantitativa della vastità e gravità della crisi dell’attività imprenditoriale.
In pratica, se vi sono almeno 10 X, di cui perlomeno 4 presenti nella colonna “Grave”, si può affermare sicuramente che la crisi aziendale sia grave, mentre un numero di X compreso tra 5 e 9, di cui non più di 2 nella colonna “Grave”, dovrebbe indurre l’imprenditore ad attivarsi subito per affrontare una situazione che si può tranquillamente definire “difficile”. Per contro, un numero tra 1 e 4 di X, purché non ve ne sia più di 1 nella colonna “Grave”, dovrebbe rassicurare l’imprenditore che la crisi, se esistente, è solo nelle fasi iniziali, per cui si dovrebbe avere i tempi e i modi per affrontare la situazione di una crisi nascente, al fine del suo superamento.
In tutti i casi, comunque, il problema successivo è capire cosa fare per evitare che la crisi aziendale possa sfociare in una chiusura, e a questo scopo una conoscenza anticipata delle diverse soluzioni alla crisi di impresa, oggetto del prossimo paragrafo, potrà rivelarsi sicuramente utile.
3) Le diverse soluzioni alla crisi di impresa
Ricordati i principali sintomi di una crisi, e riconosciuta l’eventuale sua esistenza e gravità, non resta che rispondere alla domanda: Come uscirne?
Al riguardo si può subito affermare che vi sono 2 strade:
1) una riorganizzazione dell’azienda, che include nuove modalità gestionali, che permettono di superare, almeno in parte, le criticità rilevate;
2) il ricorso ad una delle soluzioni alla crisi di impresa previste dal Codice della crisi d’impresa e dell’insolvenza, contenuto nel D.Lgs. 14/2019 (modificato da una quindicina di provvedimenti successivi, di cui l’ultimo è stato il D.Lgs. 136/2024).
Rinviando, per il primo tema, ai tanti articoli sulla gestione del proprio business presenti nel sito delle Bussole, in questa sede si richiameranno le principali soluzioni alla crisi di impresa previste dalle norme, ricordando, per ciascuna di esse, le informazioni essenziali relative alle condizioni di accesso, la procedura, gli effetti.
A proposito di condizioni di accesso, vale la pena sottolineare subito che molte soluzioni alla crisi di impresa sono accessibili solo se si rispettano i seguenti requisiti:
a) l’operatore economico deve essere in crisi, o in stato di insolvenza;
b) l’operatore economico deve superare almeno una di queste 3 soglie dimensionali di natura economica nei 3 esercizi antecedenti la data di deposito dell’istanza:
– attivo patrimoniale superiore a 300.000 euro;
– ricavi superiori a 200.000 euro l’anno;
– debiti anche non scaduti superiori a 500.000 euro.
Precisato questo, va detto però che ci sono soluzioni alla crisi di impresa, sempre previste dal Codice della crisi d’impresa, che sono accessibili anche da parte delle imprese cosiddette sotto-soglia, ossia quelle che non rispettano i requisiti sopra richiamati.
Di seguito vengono illustrate brevemente le principali soluzioni alla crisi di impresa.
1) il piano di risanamento: si tratta della procedura più semplice, essendo basata su un piano con la descrizione di iniziative tese a rilanciare l’attività, incrementare le entrate, e conseguentemente ridurre i debiti, e più in generale, assicurare il riequilibrio della situazione patrimoniale ed economico-finanziaria dell’attività; occorre però che il piano sia attestato da un professionista, e che sia accompagnato da atti (es. contratti) che danno seguito alle previsioni del piano, fra cui eventuali accordi con i creditori; l’unico vantaggio di questa procedura è l’esenzione degli atti eseguiti in funzione del piano di risanamento da azioni revocatorie da parte dei creditori, e da conseguenze penali;
2) la composizione negoziata della crisi: va subito sottolineato che questa è una procedura accessibile a tutti, ossia anche agli operatori economici che non rispettano le soglie dimensionali sopra ricordate; un ulteriore vantaggio è che l’imprenditore in crisi continua, di fatto, a mantenere il controllo dell’attività aziendale; a fronte di questi vantaggi, sono previsti il ricorso a un test per la verifica della perseguibilità del risanamento, l’intervento di un esperto indicato dalla Camera di Commercio, ossia di un professionista con specifiche competenze, che assiste l’imprenditore in difficoltà nel trovare un accordo con i creditori, e con i potenziali interessati all’operazione di risanamento dell’impresa in crisi, ed infine una domanda di accesso alla procedura, che va accompagnata con molta documentazione; durante la procedura si possono richiedere al Tribunale misure di protezione sui beni dell’impresa, la sospensione di obblighi civilistici come la ricapitalizzazione prevista dal Codice civile, la rinegoziazione dei contratti; gli effetti della procedura sono simili a quelli del piano di risanamento; esiste anche una procedura semplificata della composizione negoziata della crisi, che però è riservata solo alle imprese che non rispettano nessuno dei 3 requisiti sopra ricordati per l’accesso a molte soluzioni alla crisi (cd. imprese sotto-soglia);
3) il concordato semplificato per la liquidazione del patrimonio: questa procedura, consentita solo alle imprese sotto-soglia, costituisce l’esito (negativo) della procedura semplificata di composizione negoziata della crisi, che ha luogo quando l’imprenditore indebitato non trova un accordo con i suoi creditori; a questo punto si propone un concordato semplificato per la cessione dei beni aziendali, con un ricorso al Tribunale;
4) il concordato minore: questa procedura è destinata alle imprese sotto-soglia, ai lavoratori autonomi e ai professionisti, e ricopia in modo semplificato la procedura del concordato preventivo, essendo previsti una proposta di concordato minore diretta ai creditori e un piano per la continuazione (anche provvisoria) dell’attività; una volta concordato con i creditori i contenuti di questi 2 documenti, con il supporto dell’Organismo di composizione della crisi, ci si rivolge al Tribunale per ottenere la loro approvazione, cui deve far seguito la loro applicazione; il vantaggio fondamentale è che si può ottenere una riduzione dei debiti, in cambio dell’impegno dell’imprenditore indebitato di ridurre e riorganizzare la propria attività, ed il tutto viene ribadito dall’omologazione del concordato minore e del piano da parte del Tribunale;
5) la liquidazione controllata: è una sorta di mini-fallimento dell’operatore economico sotto-soglia (inclusi lavoratori autonomi e professionisti), per il quale si prevede la vendita dei beni dell’operatore in modo controllato, e sotto la protezione della legge, nonché con l’assistenza dell’Organismo di composizione della crisi, il tutto, ovviamente, a beneficio dei creditori, ai quali è assicurato il pari trattamento (considerando però i diritti dei creditori privilegiati); per l’imprenditore in crisi è garantita l’impignorabilità di alcuni beni e crediti indicati dalla legge, a tutela dell’imprenditore stesso e della sua famiglia;
6) l’esdebitazione del debitore: cancellare i propri debiti è il sogno di qualsiasi debitore, e clamorosamente, pur nel rispetto di specifiche condizioni, la procedura di esdebitazione consiste proprio in questo, ossia: “nella liberazione dai debiti e comporta la inesigibilità dal debitore dei crediti rimasti insoddisfatti nell’ambito di una procedura … di liquidazione controllata”; vale la pena ricordare che tra le condizioni vi sono una fedina penale pulita per i reati economici, aver pienamente collaborato alle procedure concorsuali (ovvero, di soluzione alla crisi d’impresa), e soprattutto non aver determinato la situazione di sovraindebitamento con colpa grave, malafede, o frode;
7) l’accordo di ristrutturazione dei debiti: questa procedura, consentita solo alle imprese “sopra-soglia”, può avere 2 finalità, ossia continuare l’attività commerciale per il tempo necessario a meglio soddisfare i creditori, oppure rilanciare l’impresa in crisi, con l’effetto secondario non trascurabile di rimborsare maggiormente i creditori, anche se in una prospettiva temporale più lunga; la procedura dell’accordo va presa in considerazione quando il livello di indebitamento è più elevato rispetto alla situazione che spinge a predisporre un piano di risanamento, con la precisazione che però non ci sono valori specifici della situazione debitoria per stabilire quando è opportuno un accordo di ristrutturazione dei debiti, invece che un piano di risanamento; in sostanza la procedura si basa su un accordo tra l’imprenditore indebitato e i suoi creditori, che prevede l’accettazione da parte di questi ultimi del taglio di una parte dei loro crediti, in cambio dell’impegno dell’operatore economico a rilanciare la sua attività produttiva di beni o servizi in crisi (con iniziative descritte in un piano economico-finanziario), che sono documenti che devono essere approvati dai creditori titolari di almeno il 60% dei debiti complessivi dell’azienda in crisi (percentuale riducibile al 30% a determinate condizioni); a quel punto con una domanda al Tribunale, accompagnata dall’attestazione di un professionista della coerenza di accordo e piano con le regole della legge, tra cui l’obbligo dell’imprenditore ad effettuare l’integrale pagamento dei creditori estranei all’accordo, parte la procedura, che si conclude con l’omologazione dell’accordo e del piano da parte dei giudici, che offre non solo gli stessi vantaggi legali del piano di risanamento, ma anche ulteriori, fra cui l’attivazione di misure cautelari e protettive, che comprendono anche la nomina di un custode dell’azienda o del patrimonio, nonché di un commissario giudiziale, e il divieto per i creditori, con crediti nati prima dell’avvio della procedura, di iniziare o proseguire azioni esecutive e cautelari sul patrimonio dell’impresa in crisi, e sui beni e diritti da essa utilizzati per lo svolgimento dell’attività; questa circostanza facilita il rilancio dell’attività imprenditoriale entrata in crisi; dunque l’accordo di ristrutturazione dei debiti produce una serie di effetti giuridici protettivi dell’impresa in crisi, quali il blocco delle azioni esecutive e cautelari sul suo patrimonio, l’esenzione dalla revocatoria di atti, pagamenti e garanzie su beni del debitore posti in essere in esecuzione del piano e dell’accordo omologato, e dai reati di bancarotta semplice e bancarotta preferenziale per le operazioni compiute in esecuzione del piano e dell’accordo; per ultimo si segnala che vi sono 5 versioni dell’accordo di ristrutturazione dei debiti, che si affiancano a quella ordinaria: la domanda di accesso anticipato alla procedura dell’accordo, l’accordo di ristrutturazione agevolato, l’accordo di ristrutturazione ad efficacia estesa, la convenzione di moratoria, il piano di ristrutturazione;
8) il concordato preventivo: è una procedura, consentita solo alle imprese “sopra-soglia”, che vale la pena attivare quando l’alternativa è la chiusura dell’attività, per l’eccessiva esposizione debitoria; insomma, quando la crisi è molto acuta, ed è improbabile trovare un accordo con i creditori che detengono almeno il 60% dei debiti aziendali, e in tutti i casi in cui non si è nelle condizioni di rimborsare i creditori che non hanno aderito all’accordo, allora è meglio avviare il concordato preventivo; l’obiettivo della procedura del concordato è il soddisfacimento dei creditori in misura non inferiore a quella realizzabile in caso di liquidazione giudiziale, circostanza che può avvenire mediante la continuità aziendale, anche attraverso l’affitto o l’attribuzione delle attività a terzi; anche questa è dunque una soluzione alla crisi d’impresa che, al pari delle altre soluzioni, punta a mantenere in vita l’attività imprenditoriale in crisi; questa procedura si caratterizza per la possibilità di suddividere i creditori in classi, con trattamenti differenziati tra creditori appartenenti a classi diverse, e di creare un meccanismo competitivo tra proposte di concordato alternative, nonché tra più offerte finalizzate ad acquisire l’azienda in crisi o parti di essa; anche in questo caso bisogna predisporre un piano (che deve ricevere l’attestazione di un professionista) ed un accordo con i creditori (il concordato, appunto), che deve essere approvato dalla maggioranza dei crediti ammessi al voto; la procedura prevede pure l’intervento di un commissario giudiziale, nominato dal Tribunale, che vigila sull’impresa in crisi e sulla procedura nell’interesse dei creditori, nonché il monitoraggio costante da parte del Tribunale, o del giudice delegato, a cui spettano le decisioni più rilevanti, tra cui quella finale di omologazione del concordato; tra gli effetti della procedura, che sono piuttosto simili (ma non identici) a quelli dell’accordo di ristrutturazione dei debiti, si segnala in particolare il blocco delle azioni esecutive e cautelari sul patrimonio dell’impresa in crisi, e la sospensione di obblighi civilistici, come lo scioglimento della società e la sua ricapitalizzazione, nonché la prosecuzione dei contratti utili per la continuità aziendale;
9) la liquidazione giudiziale: è la soluzione finale della crisi di impresa, che può prevedere tra i vari esiti anche l’affitto o la vendita dell’azienda, che viene autorizzata dal giudice delegato, su proposta del curatore, e previo parere favorevole del comitato dei creditori; la scelta dell’affittuario o dell’acquirente dell’attività commerciale è effettuata dal curatore, mediante adeguate forme di pubblicità, che assicurano la massima informazione e partecipazione dei potenziali interessati, e tenendo conto, oltre che del canone o del prezzo offerto, delle garanzie prestate e dell’attendibilità del piano di prosecuzione dell’attività d’impresa, ed avuto riguardo alla conservazione dei livelli occupazionali; va però segnalato che se l’attività commerciale può continuare, non sarà l’imprenditore in crisi a gestirla, bensì qualche altro soggetto che ha rilevato l’impresa nell’ambito della complessa procedura della liquidazione giudiziale; a proposito di quest’ultima, si rammentano le tappe principali che sono la domanda di accesso alla procedura, l’inventario dei debiti (la cosiddetta costituzione dello stato passivo) e dei cespiti (materiali e immateriali di pertinenza dell’imprenditore in crisi), la vendita al miglior prezzo di questi ultimi (la cosiddetta liquidazione dell’attivo), e infine la distribuzione del ricavato della cessione dei beni dell’imprenditore in crisi ai creditori, nel rispetto dell’ordine di priorità che ciascuno di essi ha sui beni dell’operatore economico sottoposto alla procedura.
Fonti:
Movimprese
Fonti per le immagini:
shutterstock.com